-
 [中国]
中国氢硼聚变商业化,取得重大突破
-
[加拿大]
魁北克:投下自己一票!投票地点是 Georges-Henri 社区中心(3205Boulevard Rome)
-
[前沿科技]
中国科学家提出新设想:把废弃煤矿改造成地下农业实验室
-
[前沿科技]
传感器市场:53.6%的索尼,和正在改写规则的国产传感器!
-
[中国企业出海]
家庭厨房清洁新能源。
-
[教育培训]
聽故事學英語-5天聽5遍, 形成英語耳, 高年實習生, 70歲我決定不退休了, 美國小學4年級水平 |
-
[教育培训]
最接地氣的生活英文:用耳朵建立條件反射,告別腦內翻譯,無痛練就母語者語感|適合零基礎每天循環播放,輕鬆培養英語語感,聽懂美國人真實發音
-
[教育培训]
今天開始學英文!|0基礎入門|不用背,多聽就會用|保姆級聽力訓練|Chapter 146
-
[教育培训]
日常英文听力 267|租车英语全攻略:涵盖预订至还车
-
[互联网]
中美国宴坐满AI巨头:这说明时代方向已经变了
近日,Nikkei Industry Map(日经产业地图)公布了索尼(Sony)在图像传感器市场的最新份额数据。并给出了市场榜单排名,数据来看,2025年索尼依然占据绝对领先地位。完整市场份额如下:
1)索尼(Sony):53.6%(+1.2个百分点)
2)豪威集团(OmniVision):13.4%(-0.1个百分点)
3)三星(Samsung):13.2%(-1.7个百分点)
4)SmartSens:5.6%(+1.7个百分点)
5)GalaxyCore:3.9%(+0.6个百分点)
6)其他:10.3%
我们整理了关于这些厂商的更多细节,这边整理给大家看看!
三星在“退”,不是因为打不过,是因为不想打了
榜单上最刺眼的变化不是索尼又涨了,而是三星掉到了第三。
13.2%的份额,同比下滑1.7个百分点,被豪威以13.4%的微弱优势反超。这不是一次普通的排名交替。三星在图像传感器领域经营了十几年,ISOCELL品牌一度是索尼之外唯一能上高端旗舰主摄的选择。现在它主动把重心挪走了。
挪去哪了?HBM。AI数据中心对高带宽内存的需求像无底洞一样吸走了三星的资源和注意力。一块HBM的利润,可能是图像传感器的好几倍,而且不愁卖。三星的算盘很清楚:与其在CIS市场和索尼硬碰硬拼溢价,不如去存储赛道赚确定性更高的钱。
SK海力士更干脆,直接收缩到接近于零,预计2026年彻底退出。韩国双雄的集体后撤,给市场腾出了一个巨大的真空。
三星在“退”,不是因为打不过,是因为不想打了
榜单上最刺眼的变化不是索尼又涨了,而是三星掉到了第三。
13.2%的份额,同比下滑1.7个百分点,被豪威以13.4%的微弱优势反超。这不是一次普通的排名交替。三星在图像传感器领域经营了十几年,ISOCELL品牌一度是索尼之外唯一能上高端旗舰主摄的选择。现在它主动把重心挪走了。
挪去哪了?HBM。AI数据中心对高带宽内存的需求像无底洞一样吸走了三星的资源和注意力。一块HBM的利润,可能是图像传感器的好几倍,而且不愁卖。三星的算盘很清楚:与其在CIS市场和索尼硬碰硬拼溢价,不如去存储赛道赚确定性更高的钱。
SK海力士更干脆,直接收缩到接近于零,预计2026年彻底退出。韩国双雄的集体后撤,给市场腾出了一个巨大的真空。
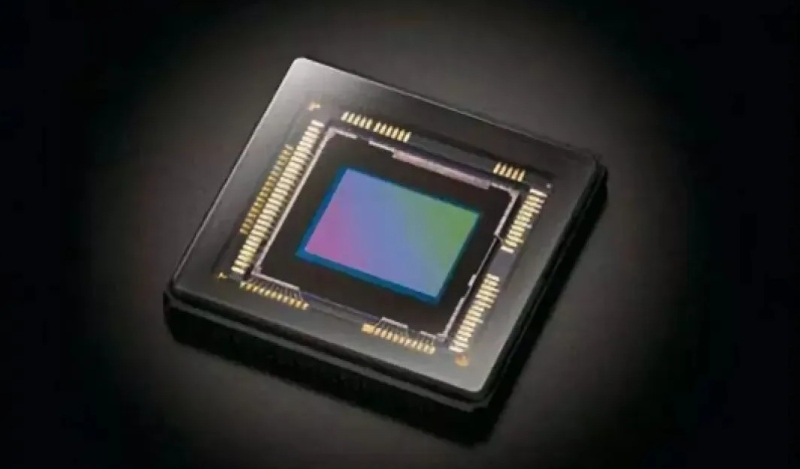
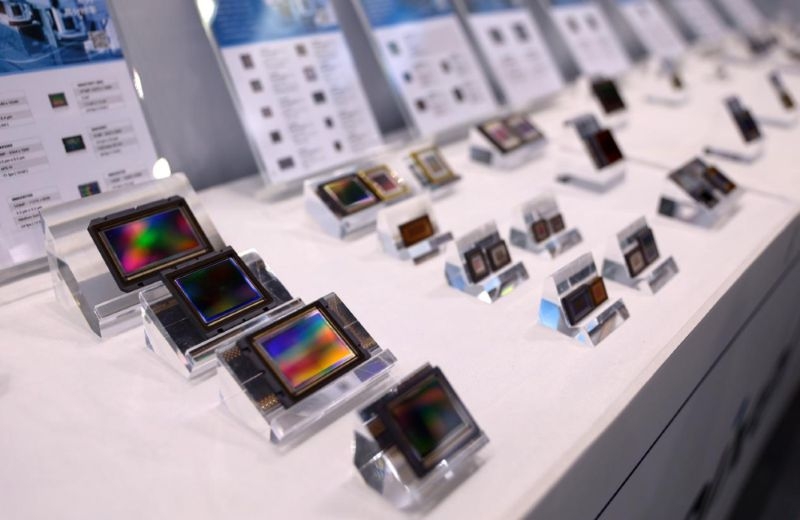 2025长春光博会上一家企业展出的“CMOS图像传感器”
中国厂商接住的,不只是份额
豪威超越三星这件事,放在两年前可能没人敢信。这家前身是硅谷公司的企业,被韦尔股份收购后,在中国手机品牌的供应链里找到了第二春。
小米17 Ultra的主摄用的就是豪威的LOFIC传感器,动态范围做到了手机行业顶尖。OPPO Find系列据说也在2026年全面导入豪威的高端产品线。思特威的2亿像素传感器SCC90XS已经搭载了自研的LOFIC HDR 3.0技术,直接对标索尼和三星的旗舰方案。
但比份额数字更值得注意的,是中国CIS产业链的完整度。从晶圆制造的中芯国际、华虹,到封装测试,再到镜头模组和终端品牌,中国拥有全球最完整的CIS产业链闭环。这种垂直整合带来的不只是成本优势,更是迭代速度——中国手机品牌需要什么,国产传感器厂商可以在几个月内给出样品,而索尼的节奏往往要慢一到两个季度。
Yole的报告里有一句话很关键:中国在2025年超越韩国,成为全球第二大CIS供应基地。这个“基地”二字,比“市场份额”更有分量。
索尼的护城河,比数字看起来更深
但别急着下结论说索尼要被围剿了。53.6%的份额背后,是索尼一个几乎无解的优势:它定义了什么叫做“好传感器”。
高端旗舰手机的主摄,几乎清一色是索尼。iPhone的每一代主摄,背后都是索尼的定制传感器。索尼在移动端的份额是57%,比它的整体份额还高。这意味着,在最赚钱的那部分市场里,索尼的优势甚至比大盘更夸张。
而且索尼没有在吃老本。它和台积电的合资工厂已经在推进,投资规模传闻达到1万亿日元,目标是2029年量产下一代堆叠式传感器。堆叠式架构是索尼最早商用化的技术,现在它要把逻辑晶圆的制造也纳入自己的掌控范围。
一个更隐蔽的变化是:索尼正在从“卖传感器”转向“卖感知方案”。它在安防领域推的AI传感器,可以在设备端直接做物体识别和人流统计,不需要把视频流传到云端。这种“传感器+边缘AI”的路线,正在把CIS从一个元器件生意,变成系统级生意的入口。
存储涨价,可能是2026年最大的变量
CIS行业正在享受智能手机高端化和汽车智能化的双重红利,但一个来自隔壁赛道的威胁正在逼近。
AI数据中心对HBM和先进DRAM的饥渴,正在挤压晶圆厂的产能分配。存储芯片的价格暴涨,已经开始向消费电子传导。对于CIS厂商来说,这意味着两件事:一是晶圆代工的成本可能上升,二是低端手机市场可能因为整机BOM成本压力而砍单。
索尼和台积电的深度绑定,某种程度上就是在对冲这个风险——锁定先进产能,确保高端产品不受挤压。而国产CIS厂商大多依赖中芯国际和华虹,在产能优先级上未必能拿到最好的条件。
2026年的竞争,很可能不是“谁的技术更好”,而是“谁能拿到产能”。
一个容易被忽略的细节
日经这份数据统计的是“出货金额份额”,不是出货量。这两个指标的区别,恰恰是理解这个行业格局的钥匙。
如果按出货量算,中国厂商的排名大概率会更高。格科微、思特威在安防和中低端手机市场的出货量非常可观。但它们的产品单价低,利润薄,堆量不堆钱。
索尼的53.6%是金额份额,意味着它卖出去的传感器,平均单价远高于竞争对手。高端智能手机的主摄传感器,一颗可能顶得上低端产品十颗的价格。这种溢价能力,才是真正的壁垒。
所以,豪威超越三星这件事的意义,不在于“中国厂商爬到了第二”,而在于它证明了一件事:中国CIS厂商开始有能力在高端市场要价了。OV50X用在小米旗舰上,2亿像素传感器进入旗舰长焦方案,这些都不是靠低价拿到的订单。
这才是格局变化的真正信号。份额数字会波动,但一旦在高端市场站住脚,就不会轻易退回去。

发表评论 取消回复