-
 [前沿科技]
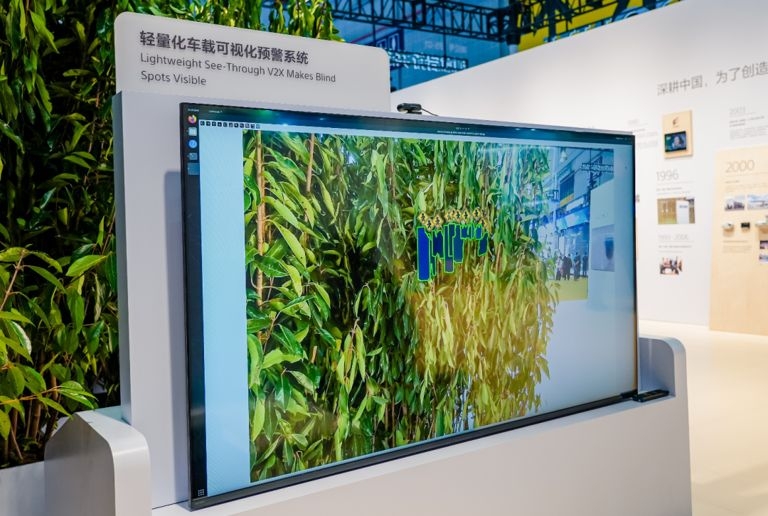
进博会: 索尼“透视”技术,让遮挡的行人和障碍物在车机上“现形”
-
[中国]
400亿!浙江杭州,再建一所新型研究型大学
-
[中国]
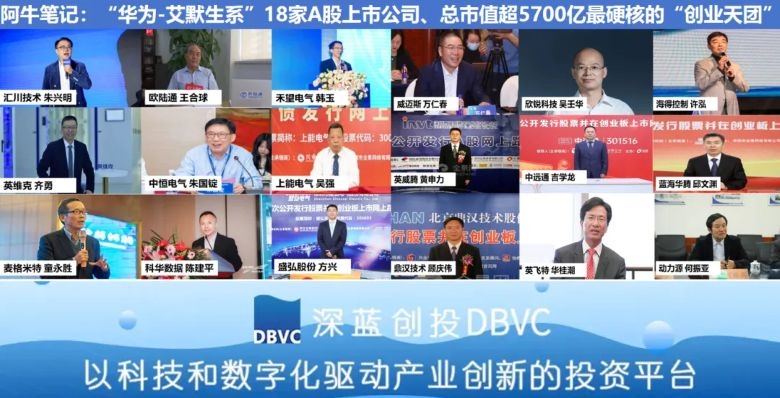
华为7.5亿美元卖掉华为电气 ,却意外孵化了18家上市公司、总市值超5700亿的A股最硬核的“创业天团”
-
[前沿科技]
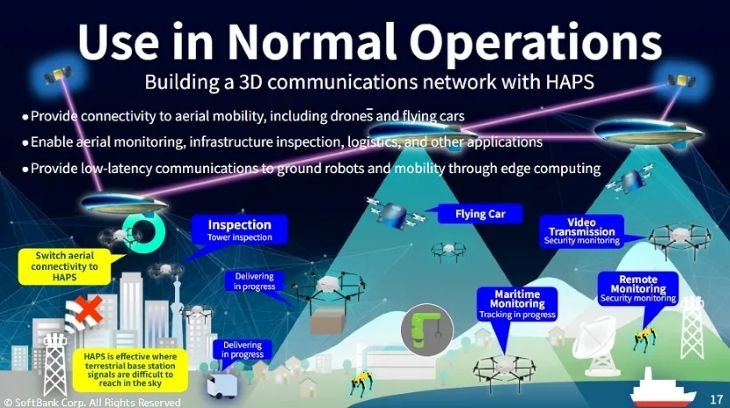
五年部署至少40艘HAPS,Sceye与软银签署服务协议
-
[互联网]
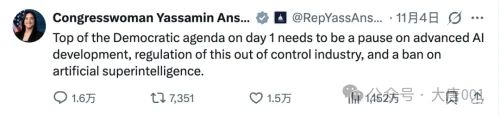
美国酝酿超级AI禁令:20年监禁、解散企业;还要阻止其他国家开发
-
[加拿大]
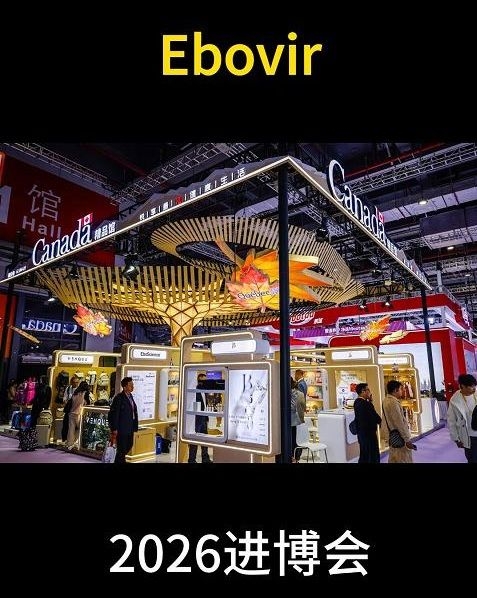
前沿AI融合基因组学:加拿大生物科技新星 Ebovir 携全产业链矩阵亮相2026年进博会
-
[加拿大]
加拿大总理卡尼下周飞往中国深圳,8天出席4场全球峰会!
-
[中国]
花13.8元坐100多公里!多部门按下“加速键”,出行新体验来了
-
[互联网]
《运河之畔的告白》-常州- 教我如何不想她
-
[互联网]
绝壁起拱四百年——葛镜桥里的中国智慧
当下AI浪潮正以前所未有的速度重塑全球商业版图。但狂热背后,是一场残酷的绞肉机。据Layoffs.fyi统计,2023至2024年,全球科技行业裁员人数超41万人;国内“百模大战”退潮后,超8万家AI初创公司注销;曾估值73亿美元的自动驾驶明星独角兽Argo AI在烧光36亿美元后轰然倒塌。而在机器人赛道,据虎嗅统计,近五年全球已有近50家机器人整机企业陷入经营危机或退出市场,其中约67% 的案例集中在最近两年。仅2025年,全球就有超20家机器人企业遭遇破产、裁员或业务剥离,从估值超百亿的独角兽达闼机器人被申请破产,到扫地机器人鼻祖iRobot申请破产保护,再到硅谷明星公司K-Slice Labs在烧光625万美元后关停,无一幸免。资本寒冬与技术狂热并存,无数企业都在求索:到底拿什么才能活下去?
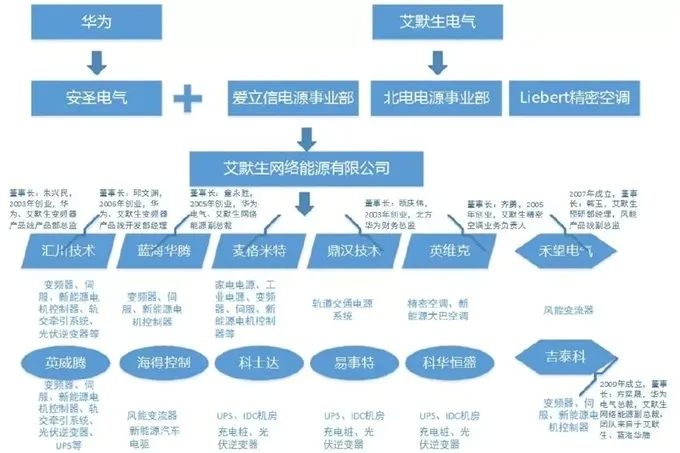
二十多年后回头看,这笔交易的意义远远超出了一次“断臂求生”。它无意间完成了一次极其罕见的组织裂变:一群同时经历过华为“狼性攻坚”和艾默生“精细运营”的工程师,在拿到补偿金、度过竞业期之后,带着同一套关于“电力电子与热管理”的工程语言,散落到了工业自动化、AI服务器电源、液冷温控、光伏储能、轨道交通的每一个关键节点上。据不完全统计,“华为-艾默生系”已经跑出18家A股上市公司,总市值超过5700亿元(2026年7月口径)。
一笔为“过冬”而做的出售,最后变成了中国硬核制造最密集的一次“种子轮”。 今天,我用产业投资人的视角,把这个群体拆一遍。不是拆“他们有多成功”,是拆任正非当年签下那份协议时,到底无意间释放了一种什么样的组织能力,以及这种能力在二十年后,为什么恰好卡住了AI算力最紧缺的两个环节:电,和热。
一、任正非的“过冬”决策:为什么卖掉最赚钱的部门,而不是最不赚钱的部门
理解这场裂变,必须先理解任正非在2000年前后的判断。
2000年底,华为的销售收入达到220亿元,利润29亿元,位居中国电子百强首位。从任何外部指标看,这都是华为的高光时刻。但任正非在《华为人》报上发表了《华为的冬天》,写下了一句后来被反复引用的话:“十年来我天天思考的都是失败,对成功视而不见”。他看到的不是当下的利润,是IT泡沫破裂的前兆、是CDMA和小灵通双重失利带来的现金流压力、是龙岗基地建设需要的大量资金。
他选择的“过冬方式”,不是裁掉亏损业务,而是卖掉最赚钱的业务。
华为电气(安圣电气)做的是通信电源、UPS、变频器。在华为的通信主设备版图里,电源是配套业务,但它面对的主要是国内竞争对手,毛利极高、利润极好,是当时华为手里“最有卖相”的一块资产。任正非的逻辑极其冷酷:卖掉最值钱的东西,才能换回最充裕的现金;换回最充裕的现金,才能在主营业务上打出决定性的战役。 7.5亿美元到账后,华为把资源集中到了3G研发和海外市场拓展上,开始了后来那场著名的“远征”。
这是一次极其“反人性”的资产配置决策。 大多数企业在危机来临时,第一反应是卖掉不赚钱的业务、裁掉成本高的团队。但任正非卖掉的是利润最好的部门,留下的是还在烧钱的研发和还没打开的海外市场。他赌的不是“哪个业务现在赚钱”,是“哪个业务在未来能决定生死”。 电源业务再好,也只是通信设备的配套;3G和海外市场再难,才是华为能不能从一家中国公司变成一家全球公司的命门。
这笔交易的另一面,是艾默生给出的条件极其优厚。收购价格超过净资产400%,员工持有的华为股份按1:6比例分四年补偿发放,签订协议时发放25%,此后三年每年25%。一位后来成为上市公司高管的前华为电气员工回忆,自己拿到了90万元补偿金,“在同事中并不算多,而那时深圳房价仅五六千元一平方米”。这笔钱,加上竞业期带来的“时间窗口”,为后来的创业潮提供了最关键的初始条件:一笔可以承受失败的启动资金,和一段可以想清楚“下一步做什么”的缓冲期。
二、双重基因的稀缺性:为什么“华为×艾默生”的组合,比纯华为或纯外企更可怕
这群人身上最独特的东西,不是“华为背景”或“艾默生背景”单独任何一项,而是两套体系在同一批人身上的先后叠加。
华为给的是“从0到1的攻坚能力”。 朱兴明在华为电气杭州研究所带领团队攻克变频器核心技术时,面对的是西门子、ABB把持的高端市场,没有退路,只能硬啃。童永胜从浙江大学电力电子博士后进入华为电气,一路做到副总裁,经历的是华为在电力电子领域“把不可能变成可能”的研发节奏。齐勇在华为电气负责技术部门,对通信设备散热的痛点有第一手的工程直觉。华为的训练,让他们不怕“难的事”,也不怕“从零开始”。
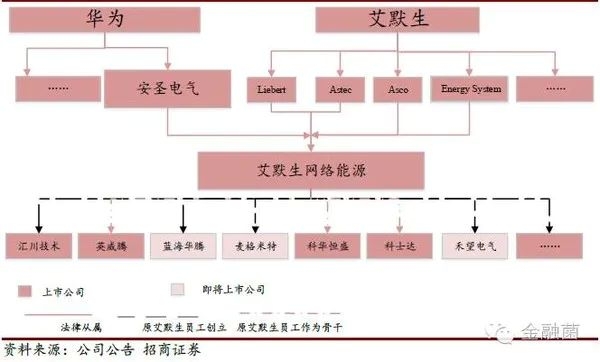
艾默生给的是“从1到100的体系能力”。 华为电气被收购后,这批人进入了一家拥有百年历史的跨国工业巨头。童永胜在艾默生网络能源担任副总裁,管理海外业务,接触到的是全球化的合规体系、质量标准和供应链管理。艾默生的研发流程、产品生命周期管理、跨国客户服务规范,是华为在高速扩张期还没有完全建立起来的东西。艾默生的训练,让他们知道“一个世界级的工业产品,从设计到交付,中间要经过多少道标准的打磨”。
这种“双重基因”是一种极其稀缺的创业资本。 纯华为背景的创业者,执行力极强,但容易在规模化管理和全球化合规上踩坑;纯外企背景的创业者,流程规范,但容易在“从0到1”的攻坚阶段失去锐度。“华为-艾默生系”的独特之处在于,他们在同一个技术栈上,先经历了“野蛮生长”,再经历了“体系化运营”,然后把这两套东西焊在了一起。 他们既敢在电梯变频器这个外资品牌看不上的“低端缝隙”里杀进去,也懂得如何把产品做到能进入英伟达GB200供应链的可靠性标准。
三、18家上市公司的全景图:一张被“电力电子+热管理”串起来的产业网
把18家公司摊开来看,产业分布极其集中,几乎全部落在电力电子变换、电源、温控散热、电控这条主轴上。
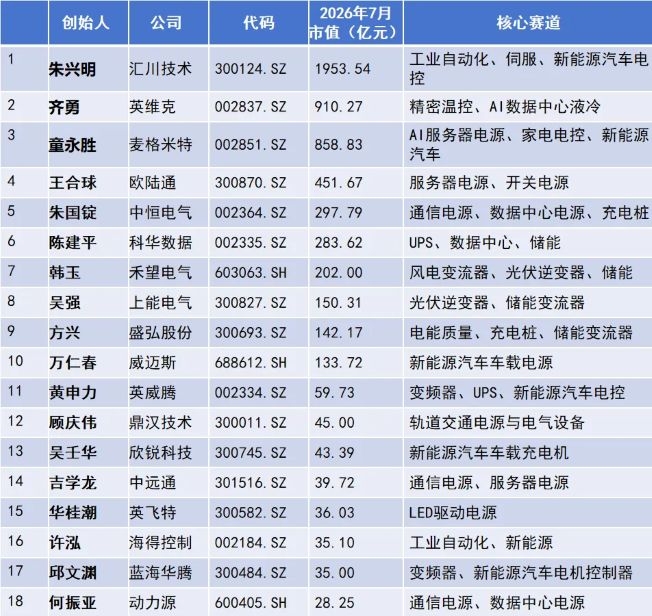
这张表的产业含义,比市值数字本身更重要。
第一,赛道高度集中,但不是“窄”,是“深”。 18家公司看似分散在工业自动化、AI电源、液冷、光伏、储能、轨交、新能源汽车多个领域,但底层是同一套能力:把电能从一种形式高效、可靠地变换成另一种形式,或者把电子设备产生的热量高效、可靠地搬走。 变频器、伺服驱动器、服务器电源、光伏逆变器、储能变流器、车载充电机、通信电源、液冷板——这些东西的技术底层,都是功率半导体、磁性元件、控制算法和热管理。这种“能力高度复用、场景极度分散”的结构,是最健康的创业集群形态。 因为它不依赖单一赛道的景气度,任何一个场景的技术代际切换,都会把同一套能力重新定价一遍。
第二,这个体系恰好卡住了AI算力时代最紧缺的两个环节:电和热。 英伟达的GPU功耗在B200时代已经逼近1000W,GB200机架的功率密度让传统风冷彻底失效。电源要足够高效、足够可靠,散热要从“选配”变成“必配”。 麦格米特是英伟达GB200电源的大陆供应商,英维克是液冷板的核心玩家,欧陆通的高功率AI服务器电源收入在翻倍增长。这是一个极其罕见的巧合:二十年前为通信设备做电源和散热的一批人,二十年后恰好站在了AI基础设施最紧缺的环节上。 不是他们追了风口,是风口转到了他们站了二十年的地方。
四、三个标杆:汇川的“能力平移”、麦格米特的“横向跨界”、英维克的“场景纵深”
汇川技术:在同一个技术主线上,把场景一层一层叠上去。
朱兴明2003年从艾默生离职创业时,19位联合创始人中16位有华为背景。汇川的起点是变频器,切入的是外资品牌看不上的电梯市场。西门子、ABB不会为中国电梯行业做定制化,汇川就做;外资品牌价格高、服务慢,汇川就用“低10%的价格+更快的响应”去打。变频器做到国产第一之后,汇川把同一套“电力电子+电机控制”的能力平移到了伺服系统和PLC,伺服市占率做到15.9%,超过安川、台达、松下。再然后,平移到新能源汽车电控,踩中了中国新能源汽车爆发的窗口。2025年分拆联合动力上市,市值669.73亿元。2026年1月,汇川技术A股市值约2149亿元,并启动港股IPO筹划。
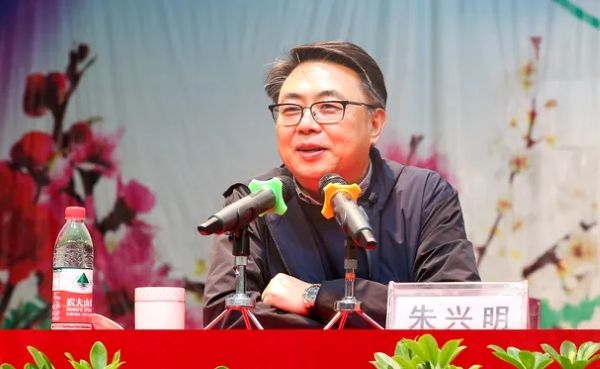
汇川的路径揭示了这个群体最核心的“能力复用逻辑”:不换赛道,换应用场景。 变频器、伺服、PLC、新能源汽车电控,底层都是“功率变换+电机控制”。它没有去追一个完全陌生的风口,它把同一套能力从工厂车间搬到了公路上。 这种“能力平移”的创业,技术风险极低,因为底层能力已经被上一份工作验证过;市场风险也被分散了,因为任何一个场景的爆发都能接住。
麦格米特:在“老本行之外”找到第二层利润,然后撞上英伟达。
童永胜的路径和朱兴明不同。2005年离开艾默生创业时,他没有在工业自动化这个“老本行”里打,而是用工业电源的技术去做平板电视电源,自称“杀鸡用牛刀”。麦格米特的底层能力是功率变换技术,但它把这个能力卖到了家电电控、工业电源、新能源汽车、AI服务器电源四个完全不同的场景里。2024年,麦格米特切入英伟达GB200电源供应链,成为A股唯一参与GB200创新设计的大陆电源供应商,全球仅有唯三企业有资格给英伟达供货。2026年7月市值858.83亿元,并向港交所递交上市申请。
麦格米特代表了这个体系的“横向跨界”能力。 它的核心逻辑不是“在一个赛道里做深”,是“把同一套功率变换能力,卖给尽可能多的场景”。每一个场景都是一层新的利润,而当AI算力这个场景爆发时,前面积累的工程能力和客户信任,让它成了英伟达在大陆绕不开的电源伙伴。
英维克:在“热管理”这个窄口上,等到了算力功耗的代际跃迁。
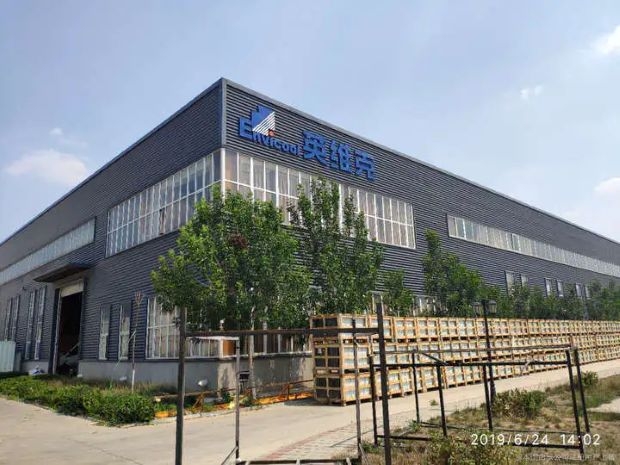
齐勇2005年在深圳一间30平方米的办公室里创立英维克,最早做的是通信基站温控。3G到4G的升级让基站功率提升,散热从“可有可无”变成了“必须解决”的问题。英维克拿下中国移动集采,2011年成为华为一级供应商。真正的爆发在AI液冷:英伟达GPU功耗飙升让液冷从“小众方案”变成高成长赛道,英维克的UQD产品进入英伟达MGX生态系统,2025年12月总市值突破1000亿元,成为“华为-艾默生系”中仅次于汇川技术的第二大市值公司。
英维克代表的是“场景纵深+技术代际”的路径。 它没有把“温控”这个能力横向铺到很多行业,而是在一个足够深的场景里,等到了一次技术代际的跃迁。从通信基站散热到AI数据中心液冷,同一个“把热搬走”的能力,因为算力功耗的指数级上升,被市场用一套全新的定价框架重新估值了一遍。
五、这个体系为什么没有出现在互联网,而是出现在“电力电子”
如果把“华为-艾默生系”和“阿里系”“腾讯系”“百度系”的创业群体做一个对比,会发现一个极其鲜明的差异:互联网大厂的离职创业,大量集中在商业模式创新和应用层;而“华为-艾默生系”的创业,几乎全部集中在硬件的底层环节。
这个差异的根源,是“能力资产的可迁移性”不同。
互联网大厂的工程师,核心能力是“用代码解决信息匹配和交易效率问题”。这套能力在电商、社交、本地生活、内容分发之间可以迁移,但迁移的边界是“数字世界”。一旦离开屏幕和服务器,进入物理世界的制造、能源、散热,互联网的能力就需要重新学习一套关于“材料、工艺、可靠性、供应链”的语言。
“华为-艾默生系”的工程师,核心能力是“让电能和热量在物理世界里被精确控制”。 这套能力的迁移边界,恰好是一切需要用电、需要散热、需要电机驱动的工业场景。变频器、伺服、电源、逆变器、液冷、车载充电机——这些东西不性感,不上热搜,但它们是制造业的“底层操作系统”。我们越来越看重这种“底层操作系统型”的创业集群。 因为应用层的风口三年一变,底层能力的代际周期是十年、二十年。一个在电力电子领域积累了二十年工程直觉的团队,可以在光伏、储能、AI电源、新能源汽车之间反复切换,而每一次切换,都不需要从零开始。
这个体系还有一个被低估的特征:它没有出现“一家独大、其余凋零”的马太效应。 18家公司分布在不同的细分场景里,汇川做工业自动化和新能源汽车电控,麦格米特做AI电源和家电电控,英维克做温控,禾望做风电变流器,盛弘做充电桩和电能质量,上能做光伏逆变器和储能。它们之间有竞争,但更多的是各自卡住一个不可替代的节点。 这种“集群式生长”而非“单点式垄断”的格局,恰恰是一个产业生态健康度最高的状态。
六、阿牛笔记思考:从“7.5亿美元出售”到“5700亿市值集群”,能学到什么?
第一,一笔“卖掉的资产”,可以变成一座“裂变的母体”,前提是这批人带走的是操作系统,不是怨气。 华为出售安圣电气,在当时看是一次“断臂求生”。但这批人进入艾默生后,拿到了补偿金,经历了竞业期,同时吸收了跨国巨头的管理体系。我们看一个区域的“产业外溢”,最核心的指标不是“流出了多少人”,而是“流出的那些人,带走了什么级别的能力”。 如果流出的只是执行层,外溢的价值有限;如果流出的是“技术+管理+全球化视野”的复合型骨干,外溢就会变成裂变。7.5亿美元买到的不仅是华为的电源业务,更是一批被两套顶级体系先后淬炼过的工程师。
第二,真正稀缺的创业资本,不是钱,是“两套体系的同时在场”。 华为的狼性和艾默生的精细,在同一个技术栈上完成了嫁接。我们评估创始团队,最看重的是“有没有在两种截然不同的组织文化里都活下来、并且活得好”。 只经历过一种文化的人,容易把那种文化的缺陷当成世界的全部。同时经历过“野蛮生长”和“体系化运营”的人,更有可能在“从0到1”和“从1到100”两个阶段都不翻车。朱兴明能在电梯变频器这个“低端缝隙”里杀进去,也能把伺服做到超过安川;童永胜能用“杀鸡用牛刀”的方式做家电电源,也能通过英伟达GB200的可靠性验证。这种“既能打硬仗、又能过体系关”的复合能力,是这个群体最深的护城河。
第三,这个体系的产业分布,揭示了一个关于“能力复用”的投资法则。 18家公司集中在电力电子和温控,不是因为它们“选对了赛道”,是因为这批人只会做这件事,而且这件事恰好被时代反复需要。从通信电源到光伏逆变器,从工业变频器到新能源汽车电控,从基站温控到AI液冷——每一次技术代际的切换,都把这套能力重新定价了一遍。我们最喜欢的创始团队,不是“追风口的人”,是“手里有一套底层能力、并且这套能力可以被反复卖到新场景里的人”。 风会停,场景会换,但“让电更高效、让热更可控”这件事,在任何一个制造业升级的周期里都不会过时。
第四,“18家上市公司、5700亿市值”是一个结果,不是一个起点。 这个结果用了二十多年才走到今天。我们经常高估一两年能发生的变化,低估十年能发生的变化。 2001年那笔7.5亿美元的出售,在当时只是华为财报上的一笔现金流。没有人能预判到,二十年后,从那个部门走出来的人,会卡住全球AI算力产业链上“电源”和“散热”这两个最不起眼、但也最绕不开的节点。任正非在《华为的冬天》里说“谁有棉衣,谁就活下来了”,他算到了华为需要一件棉衣,但没有算到,这件棉衣的边角料,后来织成了一张覆盖中国硬核制造半壁江山的产业网。
第五,对产业投资人而言,这个样本提供了一个极其珍贵的“集群识别框架”。 当你在看一个创业群体时,不要只看“他们从哪家公司出来”,要看“他们带走的那套能力,在离开母体之后,能不能被拆解成多个可独立定价的模块” 。“华为-艾默生系”的能力可以被拆成:变频器能力、电源能力、温控能力、电控能力。每一个模块都可以独立面对一个市场,每一个模块都可以长出一家上市公司。一个创业集群的“厚度”,不取决于它出了多少个亿万富翁,取决于它带出来的能力,能被拆成多少个“可以独立活下去的生意”。
那个2001年被7.5亿美元卖掉的部门,没有消失。它散开了,变成了汇川的伺服电机、麦格米特的AI电源、英维克的液冷板、禾望的风电变流器、盛弘的充电桩模块、上能的储能变流器。一件为“过冬”准备的棉衣,最后织成了一张覆盖中国硬核制造半壁江山的产业网。 任正非当年写《华为的冬天》时,想的是华为怎么活下来;二十多年后回头看,那件棉衣不仅让华为活下来了,还让一群人在离开华为之后,活成了中国AI算力和工业自动化最硬的那一层底座。
选择与谁同行,比终点更重要。但“华为-艾默生系”的故事还告诉我们另一件事:选一个创业群体,就是选它有没有能力把“上一份工作”里积累的东西,变成“下一家公司”里可以反复调用的资产。
阿牛笔记
2026年11月8日
长沙
发表评论 取消回复